
Abogado para lavado de activos en comercio exterior en Colombia
Importar, exportar o pagar una operación internacional exige algo más que cumplir los trámites aduaneros. La empresa debe poder explicar quiénes intervienen, de dónde proceden los recursos, por qué la operación tiene sentido económico y qué documentos acreditan su realidad.
Como abogado para lavado de activos en comercio exterior en Colombia, asesoro a empresas en la prevención y gestión jurídica de riesgos asociados con el origen de fondos, conocimiento de contrapartes, operaciones inusuales, documentación, controles DIAN y obligaciones de cumplimiento aplicables a su actividad.
Por qué el comercio exterior puede utilizarse para ocultar el origen o movimiento de recursos
Una operación internacional combina normalmente varios actores, jurisdicciones, bancos, monedas, documentos, empresas de transporte y autoridades. Esa complejidad es completamente normal en el comercio exterior, pero también puede ser aprovechada para ocultar quién es el verdadero interesado o cuál es la finalidad económica de una transacción.
El riesgo no se limita al movimiento de dinero. Puede utilizarse la propia operación comercial: mercancías sobrevaloradas o subvaloradas, proveedores inexistentes, pagos realizados por terceros, negocios sin lógica económica, documentación que no corresponde con la mercancía o compraventas sucesivas difíciles de justificar.
El Código Penal colombiano incluye expresamente dentro del artículo 323 actividades antecedentes como el contrabando y el fraude aduanero. Esto demuestra la estrecha relación que puede existir entre determinadas operaciones aduaneras ilícitas y posteriores maniobras destinadas a dar apariencia de legalidad a bienes o recursos.
Pero esa relación no permite presumir que una operación compleja o atípica sea necesariamente delictiva. Una empresa legítima puede realizar negocios poco habituales, utilizar financiaciones internacionales o trabajar con nuevos proveedores.
La diferencia está en poder demostrar quiénes participan, cuál es el propósito comercial, cómo se fijaron los precios, de dónde proceden los recursos y por qué la documentación coincide con la operación real.
Señales que deberían provocar una revisión adicional de la operación
Una señal de alerta no significa automáticamente que exista lavado de activos. Sirve para identificar situaciones que se apartan de lo esperable y que requieren una explicación adicional antes de continuar.
Proveedor difícil de verificar
La empresa extranjera apenas tiene presencia real, su actividad no coincide con la mercancía vendida, existen contradicciones en sus datos o resulta difícil identificar quién controla realmente la compañía.
Pagos realizados por terceros
El comprador, vendedor, titular de la cuenta o persona que asume económicamente la operación no coincide con quien aparece en los documentos y no existe una explicación contractual suficientemente clara.
Negocio económicamente difícil de explicar
Costos de transporte desproporcionados, márgenes negativos, rutas innecesariamente complejas, precios alejados del mercado o una estructura comercial que no parece razonable para el producto.
Documentación que no encaja
Facturas, documentos de transporte, pagos, cantidades, proveedores o mercancías contienen diferencias que no pueden explicarse como simples errores administrativos.
Capacidad económica insuficiente
El valor y volumen de las operaciones no guardan relación aparente con el patrimonio, actividad, historial o recursos disponibles del importador o exportador.
La DIAN puede exigir que se demuestre el origen legal de los fondos
El nuevo régimen aduanero sancionatorio ha reforzado expresamente el control sobre la capacidad económica y financiera de quienes realizan operaciones internacionales.
La Ley 2586 de 2026 permite a la autoridad verificar durante controles previos, simultáneos y posteriores si los recursos soportan el cien por ciento de la operación, si son reales y si se encuentran legalmente sustentados.
Para hacerlo puede consultar información de la propia DIAN y de otras entidades, practicar visitas, solicitar pruebas y requerir documentación financiera y contable.
Para personas jurídicas y comerciantes, la norma contempla entre la información relevante los estados financieros y una certificación del origen legal de los fondos suscrita en los términos previstos por la ley.
La valoración no debería hacerse de forma aislada. La propia Ley 2586 exige considerar las particularidades de la negociación contractual, la operación de comercio exterior y la actividad económica desarrollada por el obligado.
Esa última cuestión es fundamental para la defensa: una operación excepcional puede tener una explicación completamente legítima si la empresa es capaz de documentarla adecuadamente.
Qué puede ocurrir si la DIAN considera que los fondos no están suficientemente acreditados
En una actuación aduanera, la discusión sobre el origen de los recursos no es únicamente reputacional. Puede tener consecuencias directas sobre la operación y sobre las mercancías.
La autoridad puede requerir estados financieros, certificaciones, documentación bancaria, contratos y otros soportes que expliquen la financiación de la operación.
La Ley 2586 contempla una actuación específica cuando el importador, exportador, consignatario o destinatario no acredita suficientemente capacidad económica o procedencia legal de los recursos.
El análisis debe quedar documentado y valorar las pruebas aportadas por el interesado antes de adoptar la conclusión correspondiente.
Cuando se cumplen los presupuestos legales y no logra acreditarse la capacidad económica o el origen legal de los fondos, la mercancía puede quedar sometida al procedimiento correspondiente.
Cómo se construye una explicación sólida sobre el origen de los recursos
Decir que los fondos son legales no suele ser suficiente cuando la autoridad ha detectado inconsistencias. La explicación necesita una trazabilidad económica y documental.
Debe identificarse quién financia realmente la operación, cuál es la fuente de esos recursos y cómo llegaron hasta la cuenta o mecanismo utilizado para realizar el pago internacional.
En una sociedad pueden resultar relevantes los estados financieros, capital, préstamos, aportes de socios, contratos de financiación, flujos de caja, operaciones bancarias, pagos recibidos de clientes y cualquier documento que permita reconstruir la disponibilidad de los recursos.
También debe existir coherencia temporal. Una empresa puede tener patrimonio suficiente, pero la autoridad puede querer comprobar cómo obtuvo específicamente los recursos utilizados en una operación determinada.
Por eso analizo conjuntamente el expediente aduanero, la estructura contractual, los movimientos financieros y la documentación cambiaria. Una defensa fragmentada puede generar contradicciones entre lo que se afirma ante diferentes autoridades.
Si la actuación ya ha terminado en una medida sobre la mercancía, debe analizarse además el servicio específico de defensa frente a aprehensión y decomiso DIAN.
SIPLA, SAGRILAFT y debida diligencia: primero hay que saber qué régimen aplica
No todas las empresas colombianas están sometidas exactamente a las mismas obligaciones de prevención del lavado de activos.
SIPLA y usuarios aduaneros
Determinados usuarios del servicio aduanero se encuentran dentro del ámbito de la Circular Externa 170 de la DIAN y deben implementar mecanismos para prevenir, detectar y reportar operaciones vinculadas con riesgos de lavado de activos.
SAGRILAFT
Determinadas empresas sometidas a supervisión de la Superintendencia de Sociedades deben implementar el sistema previsto en el Capítulo X de su Circular Básica Jurídica cuando cumplen las condiciones establecidas.
Conocimiento de contraparte
Según el régimen aplicable, la empresa debe disponer de procedimientos que permitan conocer clientes, proveedores y demás contrapartes y evaluar la coherencia de las operaciones realizadas con ellos.
Reportes
Algunos sujetos obligados deben analizar y reportar operaciones sospechosas a la UIAF conforme a las reglas que les sean aplicables. La obligación concreta depende del sector y régimen de supervisión.
Antes de diseñar un sistema o copiar el manual de otra empresa, debe determinarse qué autoridad supervisa a la compañía, qué normas le son realmente aplicables y cuáles son sus riesgos específicos.
El proveedor extranjero no debería ser una caja negra
Una empresa puede cumplir perfectamente sus obligaciones internas y, sin embargo, introducir un riesgo importante si contrata con una contraparte cuya actividad, propiedad o capacidad comercial nunca verificó.
En comercio exterior resulta especialmente útil verificar la existencia legal de la contraparte, su dirección, actividad, representantes y, cuando corresponda, beneficiario final.
También debe comprobarse que la empresa tenga una relación razonable con el producto objeto del negocio. Un proveedor que supuestamente vende cantidades importantes de una mercancía que no aparece dentro de su actividad puede exigir una verificación adicional.
Los datos bancarios también importan. Si el pago debe realizarse a una entidad distinta del vendedor o a una jurisdicción sin relación aparente con el negocio, conviene comprender documentalmente la razón antes de ejecutar la transferencia.
La UIAF ha identificado históricamente numerosas tipologías y señales de alerta relacionadas con comercio exterior. La finalidad de conocerlas no es presumir que cada anomalía es delictiva, sino reconocer cuándo una operación merece un nivel mayor de debida diligencia.
Una actuación DIAN relacionada con origen de fondos no equivale automáticamente a un proceso penal por lavado de activos
Es importante separar los distintos planos jurídicos. La DIAN ejerce sus competencias tributarias, aduaneras y cambiarias y puede verificar la realidad económica de una operación, su documentación y la procedencia de los fondos.
También puede adoptar las medidas administrativas que autorice la normativa cuando encuentra incumplimientos dentro de esas materias.
El delito de lavado de activos, en cambio, pertenece al ámbito penal. La investigación y persecución criminal corresponde a las autoridades judiciales competentes.
Por tanto, que la DIAN solicite explicaciones sobre capacidad económica o procedencia de recursos no significa por sí mismo que exista una imputación penal.
Sin embargo, una misma operación puede tener consecuencias en varios ámbitos si aparecen indicios relevantes. Por eso la documentación entregada en una actuación administrativa debe ser coherente, rigurosa y preparada teniendo en cuenta la dimensión completa del caso.
Cuando exista ya una investigación penal formal, puede ser necesario trabajar coordinadamente con un especialista en derecho penal, mientras la defensa aduanera, cambiaria y de comercio exterior se atiende desde su ámbito específico.
Una política útil debe funcionar antes de realizar la transferencia o embarcar la mercancía
Identificar la contraparte
Verificar existencia, actividad, representación, ubicación y demás información necesaria según el nivel de riesgo de la operación.
Entender el negocio
Comprobar producto, precio, cantidades, ruta logística, forma de pago y motivo comercial para confirmar que la estructura es coherente.
Revisar el origen de los recursos
Determinar quién aporta los fondos y conservar evidencia suficiente para explicar su disponibilidad y procedencia cuando resulte necesario.
Detectar señales de alerta
Las inconsistencias deben escalarse internamente y resolverse antes de aprobar una operación que después pueda resultar difícil de justificar.
Documentar la decisión
Si una operación inicialmente inusual tiene una explicación legítima, conviene conservar la documentación que permitió llegar a esa conclusión.
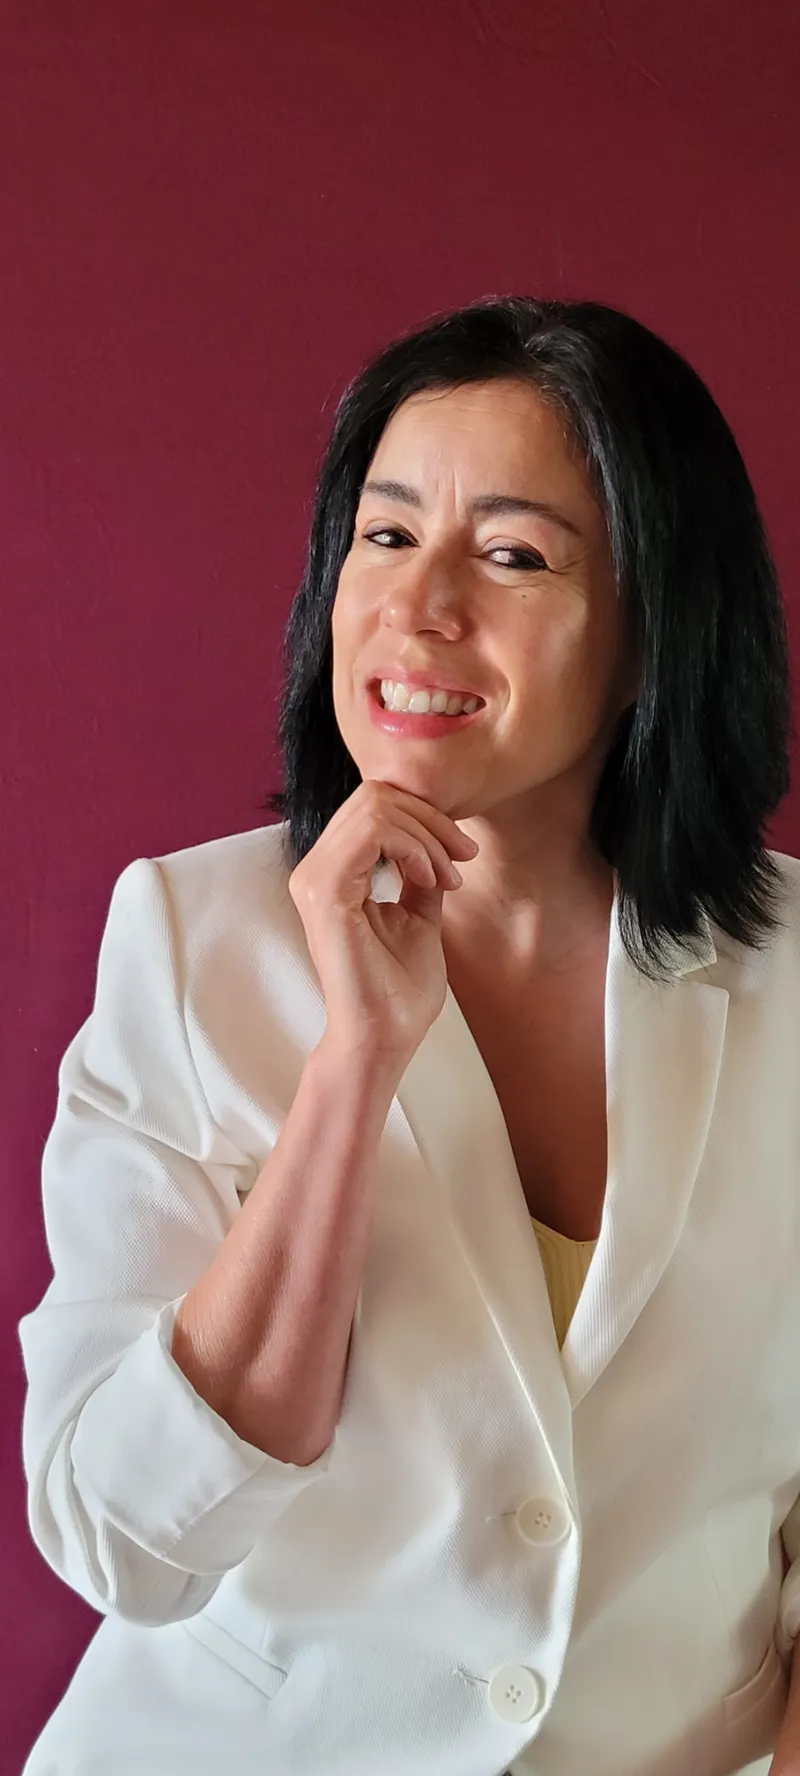
Claudia Roldán: prevención jurídica conectada con aduanas, divisas y logística
Soy abogada especialista en Derecho Administrativo, política y legislación tributaria y gestión operativa y aduanera, con más de veinte años de experiencia en comercio exterior, derecho aduanero y derecho cambiario.
Trabajé en la DIAN como inspectora de importaciones y exportaciones y como funcionaria sustanciadora de expedientes de fiscalización. Durante esa etapa analizaba mercancías, documentación aduanera y operaciones del mercado regulado de divisas.
Posteriormente he trabajado desde el sector privado con agentes de carga internacional, agencias de aduanas, zonas francas y empresas importadoras y exportadoras.
Esa experiencia permite abordar el riesgo de lavado de activos desde la realidad de una operación internacional: proveedor, mercancía, pago, logística, declaración, origen, valor, documentación y flujo de divisas.
El objetivo no es convertir cada transacción en un procedimiento burocrático, sino establecer controles proporcionados que permitan detectar operaciones realmente anómalas y, al mismo tiempo, conservar la documentación necesaria para defender las operaciones legítimas.
Puede consultar mi trayectoria completa en mi perfil profesional.
Qué hacer si la DIAN ya está cuestionando la capacidad económica o el origen de los recursos
En este punto la prioridad cambia. Ya no se trata únicamente de revisar políticas internas, sino de responder de manera probatoria a una actuación administrativa concreta.
Lo primero es identificar qué operación está siendo cuestionada, qué importe pretende verificarse, qué persona aportó realmente los recursos y qué documentación ha solicitado la autoridad.
A partir de ahí debe reconstruirse la operación financiera y comercial sin generar contradicciones entre declaraciones aduaneras, documentos bancarios, contabilidad, contratos y soportes cambiarios.
La Ley 2586 reconoce expresamente que el interesado puede aportar la información que considere pertinente y útil para demostrar capacidad económica y origen de los fondos y obliga a la autoridad a valorar esas pruebas.
Si además existe una actuación de fiscalización más amplia, puede ser conveniente revisar el servicio de defensa en investigaciones aduaneras o cambiarias DIAN.
Y si el problema ya ha producido una medida sobre los bienes importados, resulta especialmente importante analizar inmediatamente la defensa frente a la aprehensión y decomiso de mercancías.
No estar obligado a SAGRILAFT no significa que una empresa deba ignorar estos riesgos
Una pequeña o mediana empresa puede no encontrarse dentro del ámbito de aplicación obligatorio de un determinado sistema de prevención y seguir enfrentándose a riesgos relevantes en sus operaciones internacionales.
Incluso sin una obligación formal específica, conocer adecuadamente a proveedores y clientes, verificar instrucciones de pago y conservar trazabilidad documental protege a la propia empresa.
También facilita responder a bancos, agentes de aduanas, operadores logísticos u otras contrapartes que realizan sus propios procedimientos de debida diligencia.
El nivel de control debe guardar relación con el riesgo. No necesita el mismo análisis una compra recurrente a un fabricante conocido que una primera operación de gran valor con una empresa recién creada en una jurisdicción con la que nunca se ha trabajado.
El objetivo es que la empresa pueda explicar razonablemente por qué aceptó una contraparte y qué comprobaciones realizó cuando existían elementos que merecían una revisión adicional.
Si una operación plantea dudas sobre proveedor, pagos u origen de fondos, revísela antes de que se convierta en una contingencia
Puede enviarme la estructura de la operación, contratos, datos de la contraparte, forma de pago y documentación disponible. Revisaremos qué riesgos existen, qué verificaciones resultan razonables y cómo documentar la operación desde la perspectiva aduanera, cambiaria y de comercio exterior.
Preguntas sobre lavado de activos y comercio exterior
¿Por qué una importación puede generar riesgo de lavado de activos?
Porque una importación combina una operación comercial, movimiento internacional de mercancías, pagos, documentación y varias contrapartes. Esa estructura puede ser utilizada ilícitamente para ocultar beneficiarios, mover recursos o justificar transferencias mediante negocios ficticios. Sin embargo, una operación compleja o poco habitual no constituye por sí misma lavado de activos: debe analizarse su realidad económica y documental.
¿Puede la DIAN pedirme demostrar el origen del dinero utilizado para importar?
Sí. La Ley 2586 de 2026 permite verificar la capacidad económica y financiera y el origen legal de los fondos empleados en operaciones de comercio exterior. La autoridad puede solicitar información financiera, contable, contractual y bancaria que permita determinar si los recursos son reales, suficientes y legalmente sustentados.
¿Qué ocurre si la DIAN considera que no tengo capacidad económica suficiente?
Debe analizarse la actuación concreta. El régimen vigente contempla medidas cautelares y un procedimiento para valorar las pruebas aportadas. Cuando se configuran los presupuestos legales y no se acredita la capacidad económica o el origen legal de los fondos, puede existir riesgo de aprehensión de la mercancía.
¿Todas las empresas deben implementar SAGRILAFT?
No. La obligación depende de la autoridad de supervisión, naturaleza jurídica, sector, actividad, ingresos, activos y demás condiciones previstas por la regulación correspondiente. Algunas empresas pueden estar sometidas a SAGRILAFT, otras a regímenes sectoriales y determinados usuarios aduaneros a obligaciones específicas de prevención como las derivadas de la Circular 170 de la DIAN.
¿Qué debería revisar de un proveedor extranjero nuevo?
Conviene verificar que la empresa exista, que su actividad sea coherente con la mercancía, quién actúa en su nombre, dónde opera y, cuando corresponda, quién es su beneficiario final. También deben revisarse instrucciones de pago, jurisdicción bancaria, condiciones comerciales y cualquier diferencia entre el proveedor real y quien aparece en factura, contrato o documentación aduanera.
¿Una operación inusual significa que existe lavado de activos?
No. Una operación inusual es una operación que se aparta de los parámetros normales y requiere explicación. Puede existir una razón comercial completamente legítima. Los sujetos obligados deben aplicar los procedimientos de análisis previstos en su régimen para determinar si la explicación resulta suficiente o si la situación debe tratarse como operación sospechosa.
¿La DIAN puede acusarme penalmente de lavado de activos?
La DIAN ejerce funciones administrativas de control tributario, aduanero y cambiario dentro de su competencia y puede detectar o poner en conocimiento de las autoridades hechos relevantes. La investigación penal del delito de lavado de activos corresponde a las autoridades judiciales competentes. Por ello debe distinguirse una verificación administrativa sobre fondos de un proceso penal.
¿Qué documentación sirve para demostrar el origen legal de los fondos?
Depende de quién realiza la operación y de cómo se financió. Pueden ser relevantes estados financieros, certificaciones contables, extractos, créditos, contratos, aportes de capital, pagos de clientes, documentación bancaria y demás soportes que permitan reconstruir de forma razonable cómo se obtuvieron y movilizaron los recursos utilizados para financiar la operación internacional.
Puede plantear su caso escribiendo a comex@c-roldan.com, llamando al +41 77 453 46 28 o contactando directamente por WhatsApp.
Esta página contiene información general sobre prevención y gestión de riesgos de lavado de activos vinculados con comercio exterior. Las obligaciones de SIPLA, SAGRILAFT, reporte, debida diligencia, la actuación aduanera y cualquier eventual implicación penal deben analizarse según el sujeto, la operación y el procedimiento concreto.